Gentili Clienti lo scorso 15 agosto 2020 è entrato in vigore il DL 104/2020 che ha riconosciuto alle aziende italiane altre 18 settimane di ammortizzatori sociali con causale Covid – 19.
Vediamo allora in sintesi quali sono le novità che il Decreto Agosto prevede per il mondo del lavoro, con la necessaria precisazione che il Decreto potrà subire modifiche in sede di conversione in legge e che, fino a quando INPS e Ministero del Lavoro non emaneranno le loro circolare interpretative, la lettura che noi daremo delle disposizioni sarà inevitabilmente soggetta a correzioni.
CASSA INTEGRAZIONE: il governo ha previsto altre 18 settimane di “cassa integrazione” (chiamiamo così, per comodità, tutti gli interventi di integrazione salariale, FIS, FSBA, Cig in deroga, Fondo Solimare ecc, previsti dal nostro ordinamento). Questo nuovo periodo viene riconosciuto a partire dal 13 luglio 2020, con la conseguenza che si azzera il conteggio delle settimane godute e autorizzate sino al 12 luglio e, al contempo, non è più possibile utilizzare le settimane di cassa integrazione residue e ancora non fruite. In sostanza si possono chiedere le nuove 18 settimane a partire dal 13 luglio 2020, con buona pace dei datori di lavoro che non avevano ancora utilizzato tutte le 18 settimane di cassa integrazione previste dalla precedente normativa. Il primo periodo di 9 settimane non prevede alcuna condizione, mentre per le altre 9 settimane (dalla 10° alla 18°) è prevista la corresponsione di un contributo da parte di quelle aziende che hanno avuto, nel primo semestre 2020, una riduzione del fatturato inferiore al 20% rispetto a quello del primo semestre del 2019. Nello specifico chi ha avuto una riduzione inferiore al 20% verserà un contributo pari al 9% sulla retribuzione che il lavoratore avrebbe percepito se avesse lavorato; il contributo sarà invece del 18% per chi non ha avuto alcuna riduzione del fatturato. Consigliamo quindi ai datori di lavoro che temono di dover ricorrere a tutte le 18 settimane di cassa integrazione di iniziare già a verificare se, nel primo semestre 2020, hanno subito una riduzione del fatturato.
ESONERO CONTRIBUTIVO : Viene previsto un esonero dal pagamento dei contributi previdenziali, per una durata massima di 4 mesi e comunque utilizzabile fino al 31 dicembre 2020, a favore di quei datori di lavoro che abbiano fruito della cassa integrazione nei mesi di maggio e giugno 2020 e che decidano di non fare più ricorso alla cassa integrazione. L’esonero contributivo è riconosciuto nei limiti del doppio delle ore di cassa integrazione usufruita a maggio e giugno (se la cassa integrazione usufruita a maggio e giugno è stata di 100 ore, l’esonero sarà pari a 200 ore). La misura si pone quindi in via alternativa con la cassa integrazione e verrà scelta solo da quei datori di lavoro che avranno la certezza che la loro attività riprenderà senza subire nuovi arresti o importanti riduzioni. Questa misura deve comunque ottenere l’autorizzazione della Commissione Europea.
DIVIETO DI LICENZIAMENTO : viene ribadito il divieto di licenziamento, ma questa volta senza un termine fisso valido per tutti (il precedente termine era quello del 17 agosto 2020). Il nuovo decreto ha infatti previsto che non sia possibile licenziare per giustificato motivo oggettivo fino a quando non siano state richieste tutte le 18 settimane di cassa integrazione previste dal Decreto Agosto (per chi usufruirà le 18 settimane senza soluzione di continuità, a partire dal 13 luglio, il termine del divieto dei licenziamenti scadrà all’incirca a metà novembre). Anche i datori di lavoro che non usufruiranno della cassa integrazione, ma chiederanno l’esonero contributivo, non potranno licenziare fino al 31.12.2020. Il blocco dei licenziamenti non vale invece per quei datori che cessano definitivamente la propria attività, per i fallimenti, e in caso di accordo collettivo aziendale di incentivo alla risoluzione del rapporto.
CONTRATTI A TEMPO DETERMINATO : fino al 31 dicembre 2020, ferma restando la durata complessiva di 24 mesi, è possibile rinnovare o prorogare per un massimo di 12 mesi e per una sola volta, i contratti tempo determinato, anche in assenza delle condizioni di cui all’ art. 19, comma 1, del Dlgs n. 81/2015. Questo significa che è possibile stipulare un nuovo contratto a termine oppure prorogare un contratto a termine per un periodo massimo di 12 mesi, senza dover indicare alcuna motivazione, ma senza sforare il limite dei 24 mesi complessivi. La norma pone però alcuni problemi interpretativi – es. è possibile superare il numero massimo delle 4 proroghe? – e richiede urgenti chiarimenti interpretativi da parte del Ministero del Lavoro.
ESONERO DAL VERSAMENTO DEI CONTRIBUTI PER NUOVE ASSUNZIONI A TEMPO INDETERMINATO: i datori di lavoro che, entro il 31 dicembre 2020, assumano a tempo indeterminato lavoratori, che nei sei mesi precedenti non abbiano lavorato nella stessa impresa con contratto a tempo indeterminato, hanno diritto ad avere un esonero contributivo della durata di 6 mesi. Tale esonero è riconosciuto anche a quei datori di lavoro che, dopo il 15 agosto 2020, trasformino a tempo indeterminato il rapporto di lavoro dei dipendenti assunti a tempo determinato.
ESONERO DAL VERSAMENTO DEI CONTRIBUTI PER NUOVE ASSUNZIONI A TEMPO DETERMINATO NEL SETTORE TURISTICO: l’esonero contributivo, questa volta della durata massima di 3 mesi, si applica anche ai datori di lavoro del settore turistico che assumono con contratti a termine o stagionali. Questa misura è subordinata all’autorizzazione della Commissione Europea.
dal 1° luglio 2020, la normativa che disciplina il bonus 80 euro (comma 1-bis, art. 13, TUIR – c.d. bonus Renzi) è stata abrogata.
Per le prestazioni di lavoro rese dal 1° luglio 2020, sono previste due nuove misure di sostegno ai redditi di lavoro dipendente e assimilati, alternative tra loro: un trattamento integrativo e un’ulteriore detrazione fiscale (artt. 1 e 2, DL n. 3/2020).
1) Trattamento integrativo dei redditi di lavoro dipendente e assimilati: per redditi non superiori a 28.000 euro
Consiste in un credito di imposta che spetta alle seguenti condizioni:
– il reddito da lavoro dipendente e/o reddito assimilato a quello da lavoro dipendente deve essere di importo annuo complessivo non superiore a euro 28.000;
– l’IRPEF lorda dovuta dev’essere superiore all’importo della detrazione spettante per redditi di lavoro dipendente e assimilati
Il trattamento integrativo ammonta a 100 euro mensili (600 euro per il semestre luglio-dicembre 2020; 1.200 euro annui a decorrere dal 2021) rapportati al numero di giorni di lavoro e non concorre alla formazione del reddito imponibile.
2) Ulteriore detrazione fiscale: per redditi superiori a 28.000 e fino a 40.000
Consiste in una detrazione d’imposta lorda (riduzione dell’imposta dovuta), ulteriore rispetto alle detrazioni già stabilite dal TUIR. Spetta alle seguenti condizioni:
– il reddito da lavoro dipendente e/o reddito assimilato a quello da lavoro dipendente deve essere di importo annuo complessivo superiore a 28.000 euro e fino a 40.000 euro;
– l’IRPEF lorda dovuta dev’essere superiore all’importo della detrazione spettante per redditi di lavoro dipendente e assimilati
L’importo della detrazione varia in funzione dell’ammontare del reddito complessivo (da circa 100 euro mensili per redditi complessivi prossimi ad euro 28.000 a zero per redditi pari o superiori alla soglia di euro 40.000).
In entrambi i casi l’importo spettante vienericonosciuto in via automatica dal sostituto d’imposta (datore di lavoro o committente) ripartendolo fra le retribuzioni erogate a decorrere dal 1° luglio 2020. In sede di conguaglio, a dicembre, verrà verificata la spettanza del trattamento integrativo o dell’ulteriore detrazione e, qualora rilevi la non spettanza, si provvederà al recupero in busta paga dell’intero importo. Nel caso in cui il predetto importo superi 60 euro, il recupero dello stesso viene effettuato in otto rate di pari ammontare, a decorrere dalla retribuzione che sconta gli effetti del conguaglio.
Compilando il modulo che trovate QUI, ogni dipendente potrà optare per
– la non applicazione del trattamento integrativo o dell’ulteriore detrazione fiscale, nei casi in cui ritenga, ad esempio, di avere un reddito complessivo superiore a 40.000 euro e preferisca ottenere l’eventuale imposto spettante in sede di dichiarazione dei redditi;
– l’applicazione del trattamento integrativo o dell’ulteriore detrazione fiscale in sede di conguaglio a fine anno;
– comunicarci eventuali ulteriori redditi, derivanti ad esempio da ulteriori rapporti di lavoro – antecedenti o contemporanei -, che possano influire sulla spettanza del trattamento integrativo o dell’ulteriore detrazione fiscale.
alla data odierna, 21 luglio 2020, per molte aziende sono ormai terminate le 18 settimane di “cassa integrazione” con causale Covid – 19 (cig , FIS, FSBA cigd, solimare, ecc.) e non sappiamo ancora se il Governo concederà a tutte le aziende altre settimane di “cassa integrazione” con causale Covid – 19, oppure se le concederà solo alle aziende che hanno avuto una certa diminuzione del fatturato oppure ancora alle sole aziende di uno specifico settore (ad esempio quello turistico). Ad oggi non sappiamo nemmeno se il blocco dei licenziamenti, fissato al 17 agosto 2020, verrà prorogato per tutti, oppure se verranno consentiti i licenziamenti solo in caso di cessazione di attività o in presenza di accordo sindacale.
Insomma una grande incertezza che non ci mette nelle condizioni di svolgere al meglio il nostro lavoro. La stampa parla di un decreto “lavoro” che dovrebbe essere approvato tra la fine di luglio e i primi di agosto, ma l’esperienza ci insegna che questi annunci restano spesso disattesi.
Nel frattempo i professionisti non sanno come consigliare i propri clienti e le aziende che non hanno ripreso l’attività e hanno invece terminato di fruire della “cassa integrazione” guardano con ansia i giorni che le separano dal 17 agosto 2020, data in cui, forse, potranno essere adottati i primi provvedimenti di riorganizzazione aziendale con gli inevitabili e dolorosi licenziamenti. Quelle, più fortunate, che possono presentare domanda per uno degli ammortizzatori sociali “à la carte” che il nostro ordinamento offre, si sono già attivate, ma quelle che invece rientrano nel campo di applicazione della cassa in deroga oppure quelle che, rientrando nel campo di applicazione del FIS, hanno meno di 15 dipendenti, non sanno al momento se i giorni – non lavorati – che le separano dal 17 agosto 2020 saranno coperti in qualche modo dal Governo o cadranno sulle loro spalle.
In questo contesto, si è levato il grido di accusa della categoria dei Consulenti del Lavoro alla Ministra del Lavoro. Vi invito a leggere la lettera di Marina Calderone alla Ministra Catalfo perché riassume bene la situazione di grande confusione e sconforto in cui il mondo delle imprese e dei professionisti opera.
Ci auguriamo di venire al più presto a conoscenza delle decisioni del Governo e soprattutto ci auguriamo una semplificazione che fino ad oggi non abbiamo ancora visto. E’ comunque notizia delle ultime ore che il Governo abbia ottenuto risultati positivi nelle trattative con l’Europa e quindi speriamo che adesso la situazione si sblocchi velocemente. Insomma attendiamo buone notizie!
Veniamo allora al nostro Studio. Dal mese di marzo, quando è iniziata l’epidemia Covid – 19, abbiamo lavorato senza sosta, ed è giunto il momento di “tirare il fiato” per ricaricare le pile.
ABBIAMO QUINDI DECISO DI CHIUDERE LO STUDIO, NEL MESE DI AGOSTO, PER UNA DECINA DI GIORNI DAL 14 AL 23 AGOSTO COMPRESO.
In ogni caso per assunzioni urgenti potete scaricare e compilare il modello UNIURG_AGGIORNATO.v6 da inviare – il giorno antecedente l’assunzione – al numero di fax 848.800.131. Copia del modello, con i dati del lavoratore, dovrà anche essere inviata allo studio (claudia@studiotrincaassociato.com), che provvederà, a decorrere dal 24 agosto, ad effettuare gli adempimenti obbligatori.
vi informiamo che nell’Area Riservata del presente sito internet abbiamo modificato il link di accesso al portale Sarpnet 2.0 utilizzato per inserire le presenze, che da oggi sarà il seguente: https://sarpnet.dataservices.it/01078381
Nel caso in cui abbiate salvato la pagina web tra i vostri Preferiti, vi invitiamo a rifarlo nuovamente con il nuovo indirizzo.
Le credenziali in Vostro possesso rimangono invariate, ma è necessario anteporre all’Username in vostro possesso il prefisso 010 senza spazi.
La modalità di inserimento delle presenze e la grafica rimangono invariate.
Il cambiamento è dovuto alla migrazione del portale in un nuovo portale cloud che dovrebbe essere più fluido, più veloce e dovrebbe garantire una migliore funzionalità.
Rimaniamo a disposizione per ogni necessità e chiediamo di segnalare eventuali criticità all’indirizzo claudia@studiotrincaassociato.com
GENTILI CLIENTI VI SEGNALIAMO CHE NEL SITO DELL’INAIL E’ STATO PUBBLICATO UN DOCUMENTO TECNICO CON LE INDICAZIONI DELLE MISURE DA ADOTTARE PER IL CONTENIMENTO DEL CORONAVIRUS NEI LUOGHI DI LAVORO.
L’8 aprile è stato pubblicato il nuovo Decreto Legge n 23, cosiddetto “Decreto Liquidità” che abbiamo potuto esaminare questa mattina.
Anche questo provvedimento non è purtroppo chiaro e complica molto le cose per le aziende e tutti gli operatori.
Non entriamo qui nel merito delle disposizioni relative al prestito alle imprese, ma prendiamo in considerazione le sole norme che dettano le regole sui versamenti in scadenza al 16 aprile 2020.
Le nuove disposizioni prevedono una sospensione dei versamenti delle ritenute di lavoro dipendente e dei contributi in scadenza ad aprile e maggio 2020, a condizione che le imprese dimostrino una riduzione dei ricavi e dei compensi nei mesi di marzo e aprile 2020, rispetto agli stessi mesi dell’anno precedente. Nello specifico, se il contribuente ha conseguito (nel periodo di imposta precedente) ricavi per importi fino a 50 milioni di euro, la riduzione delle entrate dovrà essere almeno del 33%. Se, invece, la soglia è stata superata, la sospensione troverà applicazione solo a condizione che la riduzione delle entrate sia almeno pari al 50%.
Resta invece l’obbligo di versare le altre ritenute alla fonte, in particolare quelle relative ai rapporti di lavoro autonomo.
Per questa ragione VI INVITIAMO A CONTATTARE I VOSTRI COMMERCIALISTI PER VALUTARE CON IL LORO AIUTO SE RIENTRATE TRA LE IMPRESE CHE POSSONO SOSPENDERE I VERSAMENTI IN SCADENZA AD APRILE E MAGGIO 2020.
Qui di seguito trovate un riepilogo delle normative sulle sospensioni dei versamenti, ma, a meno che non rientrate tra le imprese per cui la sospensione è certa (es aziende turistico ricettive), raccomandiamo sempre la consultazione con il commercialista di fiducia.
Versamenti in scadenza marzo 2020
Imprese che hanno un fatturato > 2 ML euro
Imprese che hanno un fatturato < 2 ML euro
Dovevano versare entro il 20 marzo. In base al decreto liquidità possono versare entro il 16 aprile senza sanzioni
I versamenti sono sospesi e dovranno essere effettuati entro il 31 maggio 2020 in un’unica soluzione o in 5 rate
Versamenti in scadenza marzo e aprile 2020
Imprese che hanno ricavi < 50 ML euro
Imprese che hanno ricavi > 50 ML euro
Possono posticipare i versamenti al 30.6.2020 se, nei mesi di marzo e aprile 2020, hanno avuto una diminuzione del fatturato o dei corrispettivi di almeno il 33% rispetto ai corrispondenti mesi del 2019
Possono posticipare i versamenti al 30.6.2020 se, nei mesi di marzo e aprile 2020, hanno avuto una diminuzione del fatturato o dei corrispettivi di almeno il 50% rispetto ai corrispondenti mesi del 2019
Per le imprese turistico ricettive e quelle ad esse equiparate restano ferme le disposizioni contenute nel Decreto Cura Italia (18/2020), per la quali i versamenti sono posticipati al 31 maggio 2020.
Soggetti equiparati imprese turistico ricettive che possono versare le ritenute sui redditi da lavoro dipendente e i contributi previdenziali a maggio 2020:
a) federazioni sportive nazionali, enti di promozione sportiva, associazioni e società sportive, professionistiche e dilettantistiche, nonché soggetti che gestiscono stadi, impianti sportivi, palestre, club e strutture per danza, fitness e culturismo, centri sportivi, piscine e centri natatori; (questi soggetti possono versare però entro il 30.6.2020) b) soggetti che gestiscono teatri, sale da concerto, sale cinematografiche, ivi compresi i servizi di biglietteria e le attività di supporto alle rappresentazioni artistiche, nonché discoteche, sale da ballo, nightclub, sale gioco e biliardi; c) soggetti che gestiscono ricevitorie del lotto, lotterie, scommesse, ivi compresa la gestione di macchine e apparecchi correlati; d) soggetti che organizzano corsi, fiere ed eventi, ivi compresi quelli di carattere artistico, culturale, ludico, sportivo e religioso; e) soggetti che gestiscono attività di ristorazione, gelaterie, pasticcerie, bar e pub; f) soggetti che gestiscono musei, biblioteche, archivi, luoghi e monumenti storici, nonché orti botanici, giardini zoologici e riserve naturali; g) soggetti che gestiscono asili nido e servizi di assistenza diurna per minori disabili, servizi educativi e scuole per l’infanzia, servizi didattici di primo e secondo grado, corsi di formazione professionale, scuole di vela, di navigazione, di volo, che rilasciano brevetti o patenti commerciali, scuole di guida professionale per autisti; h) soggetti che svolgono attività di assistenza sociale non residenziale per anziani e disabili; i) aziende termali di cui alla legge 24 ottobre 2000, n. 323, e centri per il benessere fisico; l) soggetti che gestiscono parchi divertimento o parchi tematici; m) soggetti che gestiscono stazioni di autobus, ferroviarie, metropolitane, marittime o aeroportuali; n) soggetti che gestiscono servizi di trasporto merci e trasporto passeggeri terrestre, aereo, marittimo, fluviale, lacuale e lagunare, ivi compresa la gestione di funicolari, funivie, cabinovie, seggiovie e ski-lift; o) soggetti che gestiscono servizi di noleggio di mezzi di trasporto terrestre, marittimo, fluviale, lacuale e lagunare; p) soggetti che gestiscono servizi di noleggio di attrezzature sportive e ricreative ovvero di strutture e attrezzature per manifestazioni e spettacoli; q) soggetti che svolgono attività di guida e assistenza turistica; r) alle organizzazioni non lucrative di utilità sociale di cui all’articolo 10, del decreto legislativo 4 dicembre 1997, n. 460 iscritte negli appositi registri, alle organizzazioni di volontariato iscritte nei registri regionali e delle province autonome di cui alla legge 11 agosto 1991, n. 266, e alle associazioni di promozione sociale iscritte nei registri nazionale, regionali e delle province autonome di Trento e Bolzano di cui all’ articolo 7 della legge 7 dicembre 2000, n. 383, che esercitano, in via esclusiva o principale, una o più attività di interesse generale previste dall’ articolo 5, comma 1 del decreto legislativo 3 luglio 2017, n.11
Alle Aziende che hanno fatto richiesta di ammortizzatori sociali con pagamento diretto
Buongiorno alleghiamo il modello SR41 dell’INPS che, secondo le Linee Guida della regione Veneto per la cassa in deroga, dovrà essere consegnato all’Istituto per il pagamento diretto dei trattamenti di integrazione salariale.
E’ opportuno però che questo modello venga completato anche dai dipendenti delle aziende che hanno chiesto la CIGO o il FIS.
Le parti del modello che vi chiediamo di far compilare ai dipendenti sono le seguenti:
sezione A (dati anagrafici);
sezione F (modalità di pagamento – Iban);
sezioni G (firma del lavoratore).
I moduli andranno poi restituiti allo studio spedendoli al seguente indirizzo mail: claudia@studiotrincaassociato.com
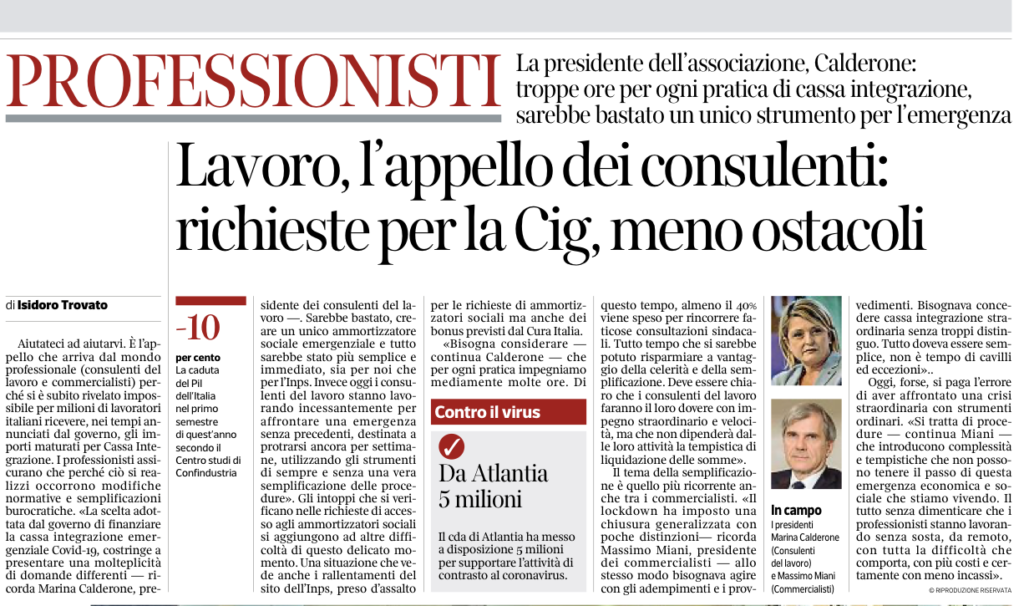
Pubblichiamo l’articolo apparso oggi sul Corriere della Sera che dà conto della difficilissima situazione in cui debbono operare i Consulenti del Lavoro: procedure complicate, siti internet che non rispondono e, nel Veneto, una procedura per la richiesta di CIGD non solo complicata ma sopratutto non funzionante.
E’ con piacere che allego la lettera che la Consulta Regionale dei Presidenti dei Consulenti del Lavoro del Veneto ha scritto al Presidente della Regione del Veneto, Luca Zaia, chiedendo di sospendere la procedura per la presentazione in via telematica delle domande di Cassa Integrazione in Deroga.
Ricordo che la Cassa Integrazione in deroga, di regola, riguarda le piccole aziende con meno di 5 dipendenti.
Da parte mia ribadisco il grande sforzo che tutto lo Studio sta facendo per riuscire a portare a termine l’incarico che ci avete affidato per la presentazione delle domande di cig in deroga.
Unisco infine il Comunicato Stampa della Presidente dei Consulenti del Lavoro di Venezia
By continuing to use the site, you agree to the use of cookies. more information
The cookie settings on this website are set to "allow cookies" to give you the best browsing experience possible. If you continue to use this website without changing your cookie settings or you click "Accept" below then you are consenting to this.